Льготные налоговые ставки не распространяются на дачные и садовые участки, используемые в предпринимательской деятельности
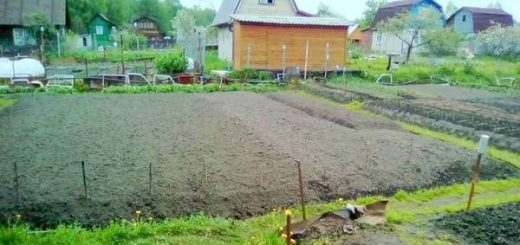
Если дачный земельный участок используется коммерческой организацией или физлицом для предпринимательской деятельности, то применяемая к нему налоговая ставка по земельному налогу не должна превышать 1,5% как для «прочих земель». Для дачных земельных участков некоммерческих организаций и физлиц, не используемых в предпринимательской деятельности, льготная налоговая ставка не превышает 0,3% от их кадастровой стоимости. При этом такие участки должны непосредственно использоваться для личных потребностей...