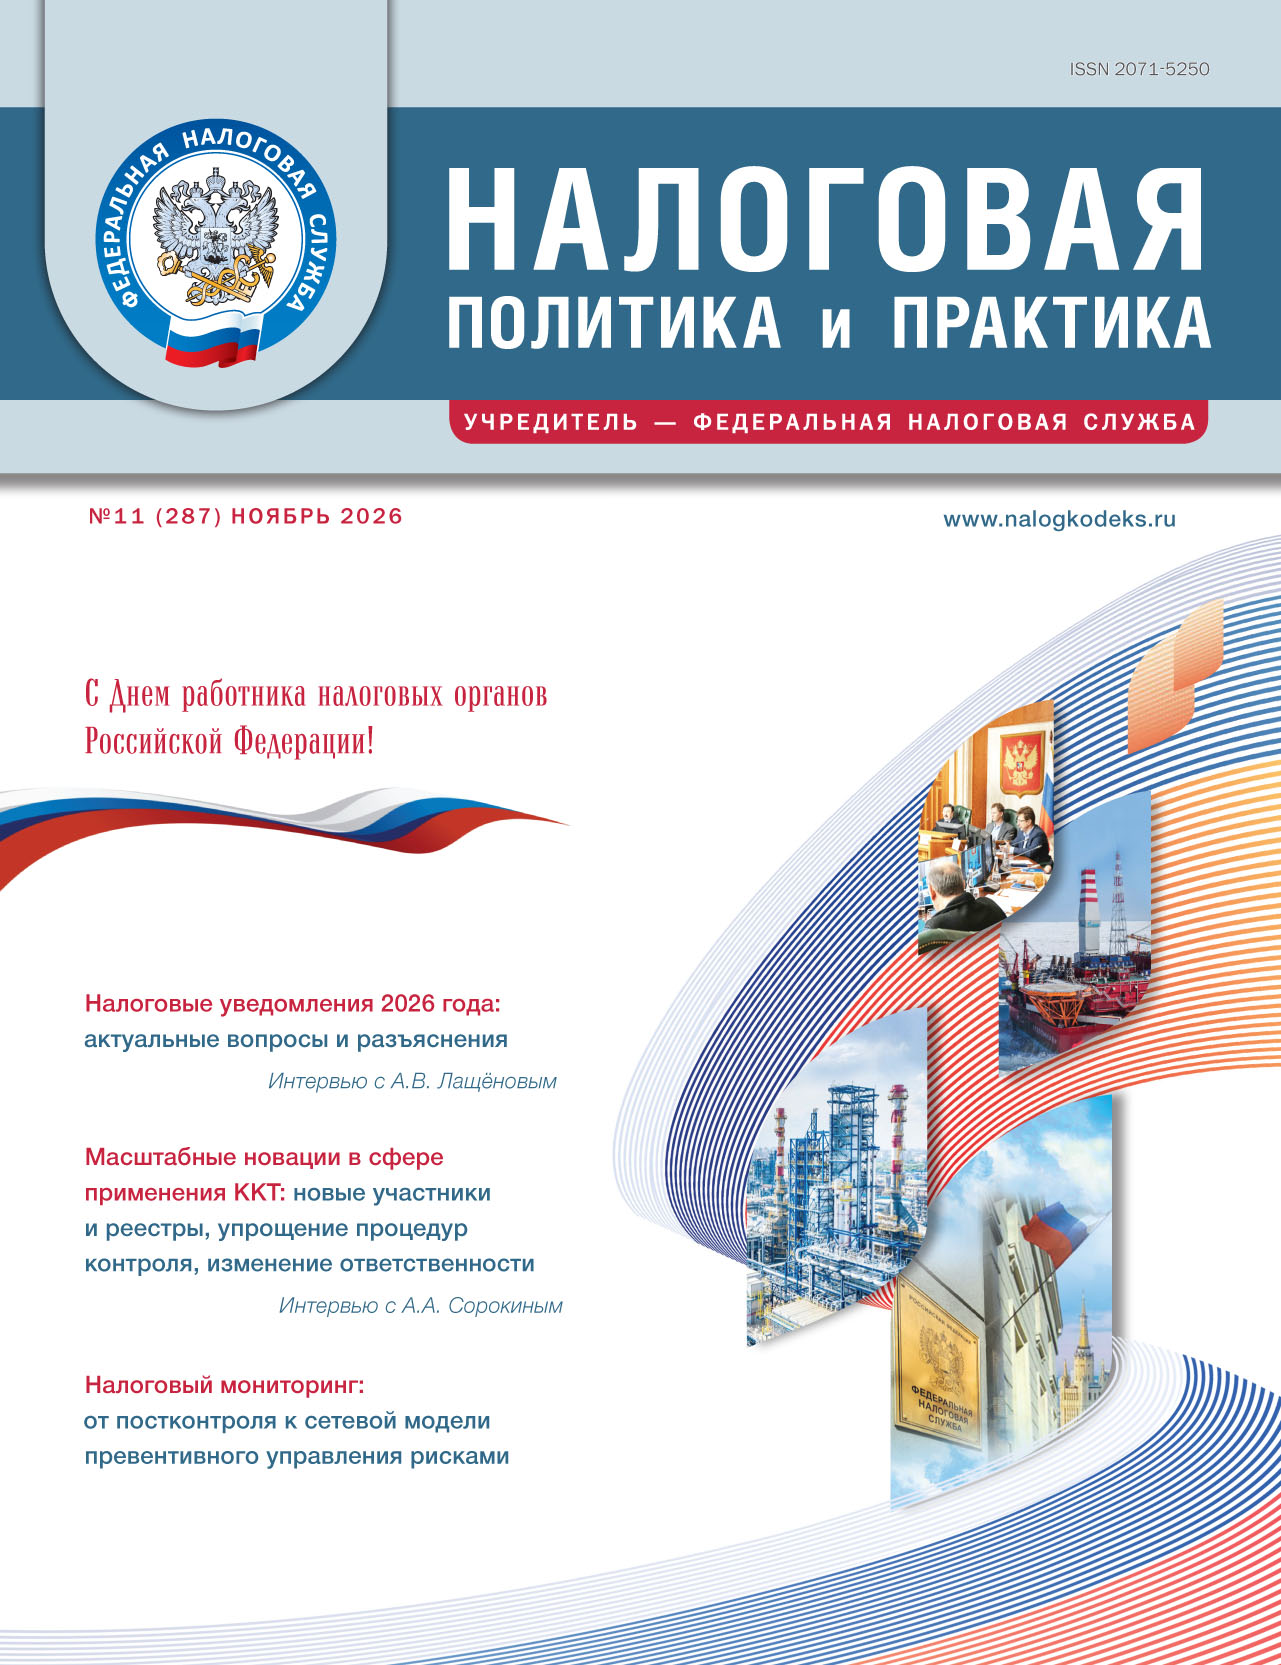
СОДЕРЖАНИЕ № 11/2026 ЖУРНАЛА «НАЛОГОВАЯ ПОЛИТИКА И ПРАКТИКА»
Персона номера
Налоговые уведомления 2026 года: актуальные вопросы и разъяснения
Как известно, физические лица должны уплатить налоги за 2025 год на основании полученного налогового уведомления до 1 декабря. И каждый год цифры в нем вызывают вопросы: правильно ли исчислены налоги? все ли льготы учтены? За разъяснениями по поводу расчета имущественных налогов редакция журнала «Налоговая политика и практика» обратилась к начальнику Управления налогообложения имущества ФНС России, кандидату юридических наук А.В. Лащёнову.
Интервью
Масштабные новации в сфере применения ККТ: новые участники и реестры, упрощение процедур контроля, изменение ответственности
Заместитель начальника Управления оперативного контроля ФНС России А.А. Сорокин в интервью редакции журнала «Налоговая политика и практика» рассказал о законопроектах, которые вносят изменения в Федеральный закон от 22.05.2003 № 54-ФЗ «О применении контрольно-кассовой техники при осуществлении расчетов в Российской Федерации».
Налоговая медиация: границы переговоров и первые уроки пилотного проекта
Пилотный проект по привлечению медиаторов (распоряжение ФНС России от 24.10.2025 № 407@) продлен до 1 июня 2027 г., а география его проведения заметно расширилась. Что можно обсуждать с налоговым органом при участии медиатора? Как оценивается медиабельность спора? Какие гарантии получает налогоплательщик? Почему процедура не всегда достигает цели? На эти и другие вопросы редакции журнала «Налоговая политика и практика» ответила начальник отдела рассмотрения жалоб на акты налогового органа, действия (бездействие) его должностных лиц, связанные с проведением контрольных (надзорных) мероприятий, Управления досудебного урегулирования налоговых споров ФНС России А.Д. Полякова.
Налоговый мониторинг: от постконтроля к сетевой модели превентивного управления рисками
О том, как меняется управление налоговыми рисками в эпоху экономики данных и какую роль в этом процессе играет ИИ, в интервью редакции журнала «Налоговая политика и практика» рассказала начальник Управления налогового мониторинга ФНС России М.А. Крашенинникова.
Спрашивайте — отвечаем
НДС: специальные ставки, обновленные формы отчетности, применение льгот
Как правильно исчислять НДС, если налогоплательщик владеет гостиницей и оказывает иные дополнительные услуги? С какого периода действуют актуализированные форматы журнала учета полученных и выставленных счетов-фактур, книги покупок и книги продаж? Маркетплейс начисляет баллы за самостоятельные скидки на товары продавца на площадке (1 бонусный балл = 1 руб.). Являются ли эти баллы объектом налогообложения НДС? На эти и многие другие вопросы налогоплательщиков ответил заместитель начальника отдела налога на добавленную стоимость Управления налогообложения юридических лиц ФНС России А.С. Аксенов.
Некоторые вопросы, касающиеся получения вычетов и исчисления НДФЛ при продаже недвижимости, в том числе полученной по договору мены
Почему одним налогоплательщикам приходят уведомления о необходимости подать декларацию по форме 3-НдФл, а другим нет? Свое обучение (лечение) оплатила супруга, она же указана как плательщик в соответствующей справке. Вправе ли ее супруг на основании такой справки заявить социальный налоговый вычет? Нежилые помещения (апартаменты) приобретены в ипотеку. Можно ли при их продаже учесть в расходах уплаченные проценты? На эти и другие вопросы налогоплательщиков ответил начальник отдела налогообложения доходов физических лиц Управления налогообложения доходов физических лиц и администрирования страховых взносов ФНС России В.В. Лабутов.
Некоторые аспекты налогового контроля: операции, вызывающие повышенный интерес налоговых органов; выявление схем, штрафные санкции
Почему налоговые органы проявляют значительный интерес к операциям по выдаче и получению авансов между организациями? Есть ли у налогоплательщика на УСН с доходами до 20 млн руб. возможность сохранить освобождение от уплаты НДС до 2028 года, продлив тем самым переходный период? Что понимается под термином «бумажный НДС» и каким документом закреплен указанный термин? Исчерпывающие разъяснения по этим и многим другим вопросам дала начальник отдела контрольной работы Управления камерального контроля ФНС России В.Н. Сухомлинова.
События. Факты. Комментарии
Нюансы исчисления и уплаты страховых взносов по пониженным тарифам, а также исходя из МРОТ
Спикером вебинара на данную тему выступил заместитель начальника Управления налогообложения доходов физических лиц и администрирования страховых взносов ФНС России Д.А. Морозов. Ответы на вопросы участников мероприятия, организованного редакцией журнала «Налоговая политика и практика» и компанией «Такском», — в материале.
Осенний деловой онлайн-конгресс
Подробности о данном мероприятии, организованном редакцией журнала «Налоговая политика и практика» и компанией «Такском», — в материале.
Правовой ориентир
Применение налоговой ставки по УСН в размере 0 % не ограничивается сроком действия регионального закона
Налоговый орган по результатам камеральной налоговой проверки декларации по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения (далее — УСН), за 2024 год пришел к выводу об отсутствии у налогоплательщика права на использование нулевой налоговой ставки. Подробности спора – в материале.
Автор: Л.Ю. Газарян, советник государственной гражданской службы РФ 1-го класса
Доначисление налога по УСН в случае, когда агентский договор оформлен лишь для вида и не отражает реальных хозяйственных операций
Основанием доначисления налога послужили выявленные расхождения между суммой доходов, отраженной индивидуальным предпринимателем в декларации по УСН, и суммой денежных средств, поступивших на его расчетные счета. Подробности – в материале.
Автор: Л.Ю. Газарян, советник государственной гражданской службы РФ 1-го класса
Налогообложение и бухгалтерский учет
Доходы по новым правилам: как без аврала перейти на ФСБУ 9/2025 с 1 января 2027 г
Рассказывается, как организовать переход на ФСБУ 9/2025 «Доходы» таким образом, чтобы 1 января 2027 г. бухгалтерия начала работать по новым правилам без спешки и масштабных исправлений.
Ключевые слова: доходы, стандарты бухгалтерского учета, процесс перехода
Автор: О.А. Антошина, главный методолог аудиторской компании «Аудит-ЭЛ», налоговый консультант, сертифицированный бухгалтер-практик SIP / SIPA, бизнес-тренер по программам МБА, аттестованный преподаватель ИПБ России, к. э. н., доцент, olgantosh@mail.ru
Принятие к вычету НДС с полученного аванса при расторжении или изменении условий договора
Рассматриваются сроки и порядок принятия к вычету НДС с авансов в различных ситуациях: когда между контрагентами осуществлен взаимозачет; когда договор расторгнут, но предоплата зачтена в счет оплаты по другому договору с тем же покупателем; когда организация‑покупатель и организация‑продавец реорганизованы путем присоединения и др.
Ключевые слова: условия и срок принятия к вычету НДС, взаимозачет, новация долга в заемное обязательство, реорганизация путем присоединения, возврат аванса гарантом, возврат обеспечительного платежа, расторжение договора лизинга
Автор: И.В. Артельных, бухгалтер-консультант ООО «Аудиторская фирма “ОСБИ”», gardering@yandex.ru
Как провести процедуру сокращения штата с минимальными рисками
При увольнении по сокращению штата в случае, если работник в течение длительного времени не устроится на работу, работодатель обязан выплатить ему средний месячный заработок за второй и третий месяцы, а если он не устроится в течение третьего месяца, − выплатить еще один средний месячный заработок. Разъяснение всех нюансов — в статье.
Ключевые слова: сокращение штата, сокращение численности работников, этапы процедуры сокращения, критерии массового увольнения, согласие профсоюза
Автор: Е.В. Карсетская, юрист, эксперт по трудовому праву, Elena.karsetskaya@mail.ru, https://t.me/trud_kadry_zp
Ограничения на раскрытие информации в бухгалтерской (финансовой) отчетности и на доступ к ней в ГИРБО
В отдельных случаях доступ к информации, размещаемой в государственном информационном ресурсе бухгалтерской (финансовой) отчетности (ГИРБО), может быть ограничен. Начиная с 01.01.2027 перечень оснований определяется постановлением Правительства РФ от 27.06.2026 № 798. Если ограничения наложены, заинтересованному пользователю не удастся увидеть в открытом доступе ни саму отчетность, ни аудиторское заключение о ней, ни другие сопутствующие документы.
Ключевые слова: бухгалтерская (финансовая) отчетность, БФО, государственный информационный ресурс бухгалтерской (финансовой) отчетности, ГИРБО, раскрытие информации в БФО в ограниченном объеме, ограничение на доступ к БФО в ГИРБО
Автор: М.А. Климова, независимый консультант-практик по вопросам налогообложения, бухгалтерского учета и трудового права, к. э. н., Sprosi.klimovu@gmail.com
Применение льготы по НДС при реализации покупных товаров в общепите
Так как услуги по реализации физическим лицам покупных товаров, приобретенных у сторонних поставщиков, являются одним из видов услуг общепита, предприятие общепита вправе в этом случае применять освобождение от НДС при выполнении условий, предусмотренных подп. 38 п. 3 ст. 149 НК РФ. Разъяснения всех нюансов — в статье.
Ключевые слова: предприятие общепита, услуги общественного питания, покупные товары, НДС, льгота
Автор: Е.В. Орлова, начальник отдела аудита ООО «ПАРТИ», avtor4@npip.ru
Расходы при однодневных командировках: порядок налогообложения и исчисления страховых взносов
При направлении работника в однодневную командировку суммы денежных средств, выплачиваемых ему взамен суточных, освобождаются от налогообложения в этих же размерах. Для освобождения от налогообложения НДФЛ всех остальных расходов работника, связанных с командировкой, кроме суточных, требуется документальное подтверждение. Разъяснение всех нюансов – в статье.
Ключевые слова: суточные, расходы на питание, дополнительные расходы, отпуск, результативность командировки, налог на прибыль, НДФЛ, страховые взносы
Автор: А.Н. Козин, эксперт по налогообложению, finmodul23@gmail.com